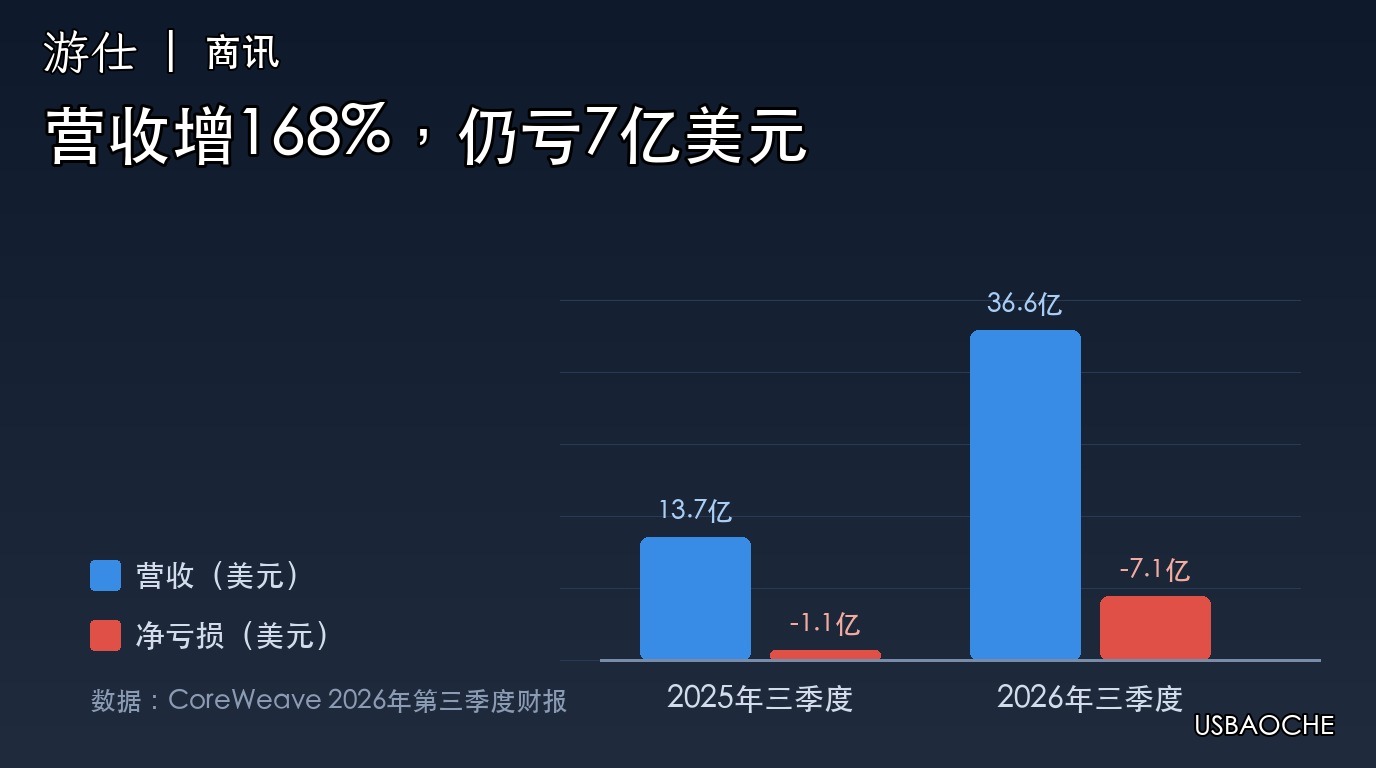
AI云算力服务商CoreWeave美东时间11月10日(周二)盘后公布截至9月30日的2026年第三季度业绩:当季营收36.61亿美元,比去年同期的13.65亿美元增长168%,高于LSEG汇总的分析师预期35.5亿美元。据CNBC报道,公司同时上调全年指引,股价在盘后交易中走高。
营收在涨,亏损也在扩大。公司财报显示,第三季度净亏损7.09亿美元,合每股亏损1.27美元,去年同期净亏损为1.10亿美元;经调整后每股亏损0.95美元,好于市场预期的1.16美元;同期净利息支出为8.46亿美元,去年同期为3.10亿美元。
订单堆得多高,钱又从哪里来?
截至9月30日,CoreWeave的收入积压(已签约、尚待确认的收入)约为1325亿美元,6月底时为1040亿美元。联合创始人兼首席执行官迈克尔·因特拉托(Michael Intrator)在财报中说,这一季营收环比增加超过10亿美元,经调整营业利润率比计划提前一个季度达到两位数。
他把扩张的资金来源概括为三块:以客户合同为抵押的融资、经营现金流,以及客户预付款。按他的说法,仅未来三个月,公司预计就会收到约90亿美元的客户预付款和押金。
预付款在账上不算营收。客户先付钱、服务还没交付时,这笔钱记为递延收入,属于负债,要等算力真正交付才逐步转为营收。财报的资产负债表显示,截至9月30日,CoreWeave的递延收入合计约100亿美元(流动部分22.69亿、非流动部分77.33亿),去年底约为81.9亿美元。
扩张有多烧钱?
第三季度,CoreWeave经营活动产生的现金流为19.75亿美元,而购置物业和设备(含资本化的自用软件)的现金支出为94.41亿美元,缺口要靠举债等外部融资补上。公司把2026年全年资本开支预期定为370亿至390亿美元,把原先350亿美元的下限调高,理由是基础设施部署和交付会比计划更早。
产能方面,公司当季新增超过200兆瓦有效电力,总量超过1.7吉瓦,比年初翻了一番;签约电力超过4.6吉瓦,预计年底有效电力超过1.85吉瓦。
全年营收指引上调至130亿至133亿美元,经调整营业利润指引上调至12.75亿至13.75亿美元。公司预计第四季度利息支出为10.5亿至11.5亿美元,比第三季度再高一截。
游仕觀察
这份财报把AI算力生意的两面摆得很清楚:需求和订单足够硬,营收翻倍有余、积压订单超过1300亿美元;但每多交付一份算力,前面都得先砸下设备和机房的钱,利息账单也跟着变厚。客户预付款让扩张的现金流好看了不少,但它本身是要靠按期交付来兑现的义务。接下来值得盯的是两件事:约90亿美元预付款到账后能否按时转成营收,以及利息支出的增速会不会继续跑在营收前面。
来源
- CNBC:CoreWeave第三季度营收36.6亿美元超预期,收入积压升至1325亿美元
- 公司财报:CoreWeave发布2026年第三季度业绩新闻稿及财务报表
https://www.cnbc.com/2026/11/10/coreweave-crwv-q3-earnings-report-2026.html