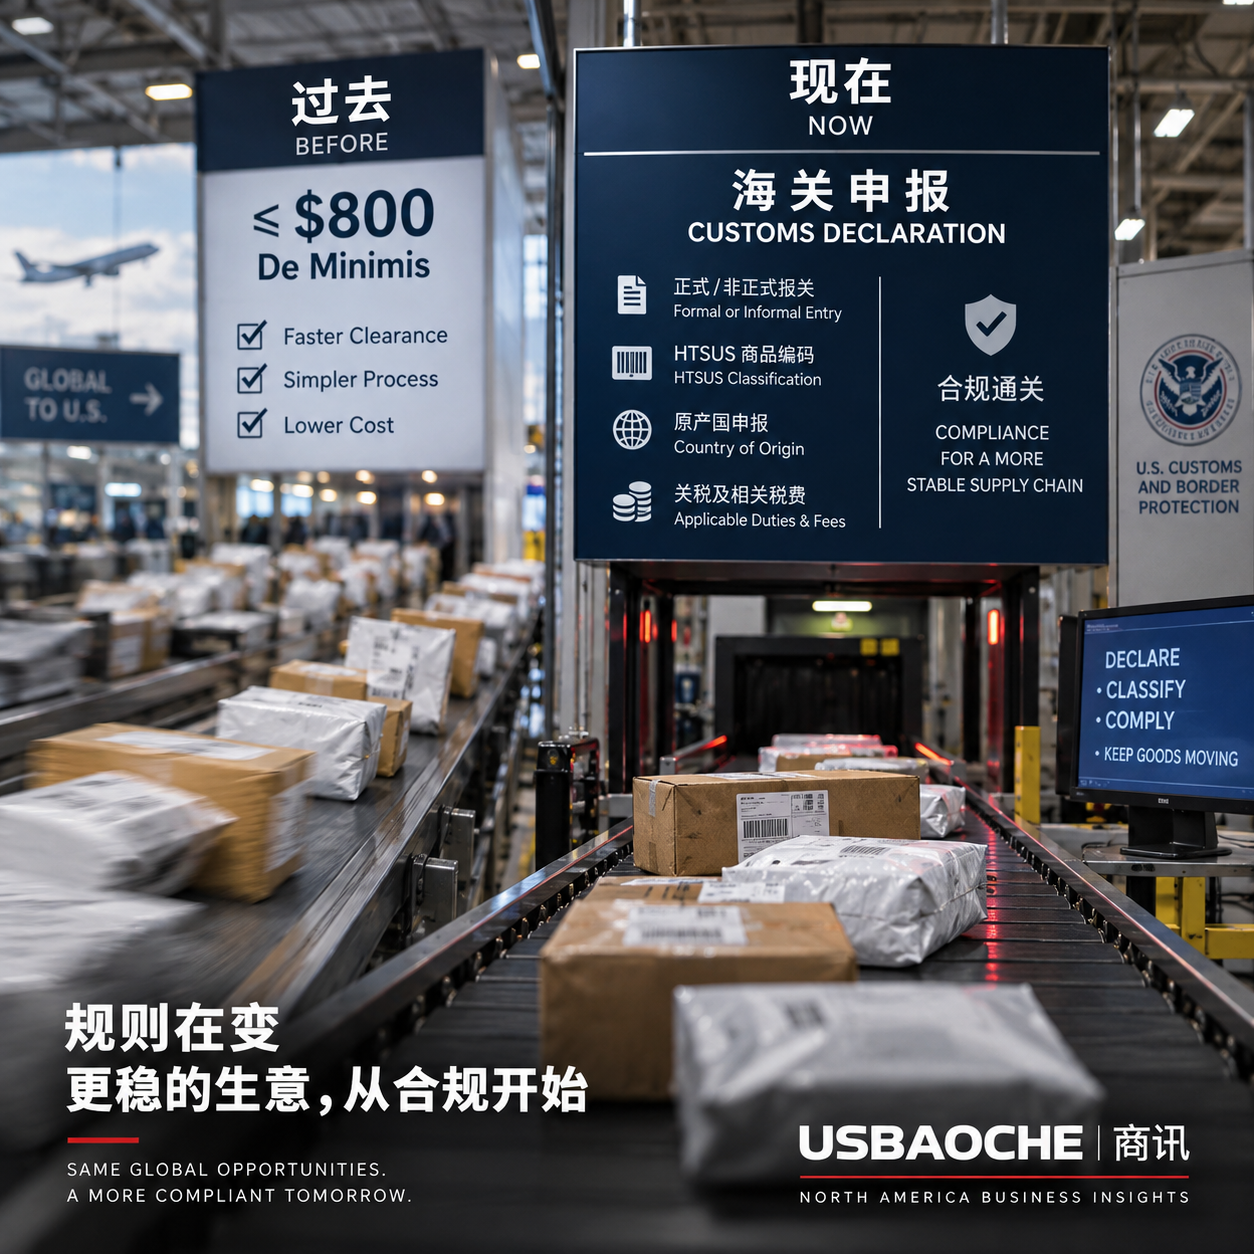
原本广泛应用于小微跨境电商与买手模式的 800 美元以下小额货物免税(Section 321 De Minimis)待遇,已在联邦行政法规层面被无限期暂停。
美国海关(CBP)针对非邮政渠道的相关新规已于 6 月正式生效,而针对国际邮件网络的电子化非正式报关测试(Entry Type 13)也将于 9 月 22 日正式开始测试,并在 ACE Production 环境部署。
这意味着,原本依赖 $800 de minimis 免税待遇的商业小额货物,已不能再按过去方式普遍享受免税直放。面对这一规则调整,依赖低价值直邮的跨境小微卖家原有的成本模型需要重新计算,本地仓储与合规申报服务也正迎来新的业务考量。
一、 核心事实 (FACT)
- 行政法令依据:美国总统签署第 14388 号行政命令(EO 14388,公布于联邦公报 91 FR 9433),对商业小额货物(≤ $800)正式延续了暂停免税 de minimis 待遇的行政政策;
- 规则适用界线:原《1930年关税法》第 321 条(19 U.S.C. 1321)行政小额免税政策不再因货值低于 800 美元而自动适用;商业货件不再享受免税直放通道。法定特殊豁免(如部分特定旅客自用品、特定真实赠品等)仍依各专门法规另行处理;
- 国会法定终审:依据已签署立法的相关法案(OBBBA),国会已确立自 2027 年 7 月 1 日 起,在联邦法律上永久废除该小额免税条款的全球适用法定基础。
二、 法规细则 (RULE)
联邦法规正式入典:美国海关及边境保护局(CBP)于 2026 年 6 月 24 日在《联邦公报》公布中期最终法规(91 FR 37789 / FR Doc. 2026-12670),正式将无限期暂停纳入联邦法规(CFR):
全面暂停 de minimis 免税直放,要求依据既定程序办理正式报关(Formal Entry)或非正式报关(Informal Entry);
报关主体须在海关自动化商业环境(ACE)系统内,提交符合规定的商品分类(HTSUS 代码)、原产国及货值等必要报关数据,并缴纳适用的关税、税款与海关行政规费。
三、 当前落地状态 (CURRENT STATUS)
CBP 正式于 ACE Production 生产环境启动针对国际邮件的电子非正式报关测试项目(Entry Type 13 / ET 13,依据 91 FR 38007 / FR Doc. 2026-12668)。
四、 商业冲击透视 (BUSINESS IMPACT · 商业研判)
1. 单一低值直邮的履约成本面临重估
过去依托单件跨境直邮模式的小微卖家,原有的“零关税直接到门”成本模型已被打破。单件包裹若叠加关税、申报规费与代理服务成本,单位货品的物流经济账需要重新精算。
2. 通关合规门槛与潜在周期拉长
随着申报数据要求的提高,报关信息不完整、商品分类存在问题或涉及额外监管要求的货件,可能需要补充资料、适用其他报关程序,从而增加通关时间与合规成本。
五、 华人经营者应对与商机研判 (OPPORTUNITY HYPOTHESIS · 商业研判)
1. 物流组织形式的潜在转向
部分具有一定货量规模的小微卖家,可能会探索从单件零散空运直邮,转向“小批量海运/整柜拼箱(LCL)集中合规清关 + 本地海外仓分拨”的前置备货路线,通过规模化运输平摊单票报关成本。
2. 本地合规清关与编码梳理服务的需求窗口
随着 Entry Type 13 试点以及邮政申报电子化推进,部分小微贸易商对 HTSUS 关税分类梳理、进口 Bond 办理以及合规清关代办服务的咨询与合作意向可能会显著增加,这为具备报关能力的本地货代与物流服务商带来了潜在的业务拓展空间。