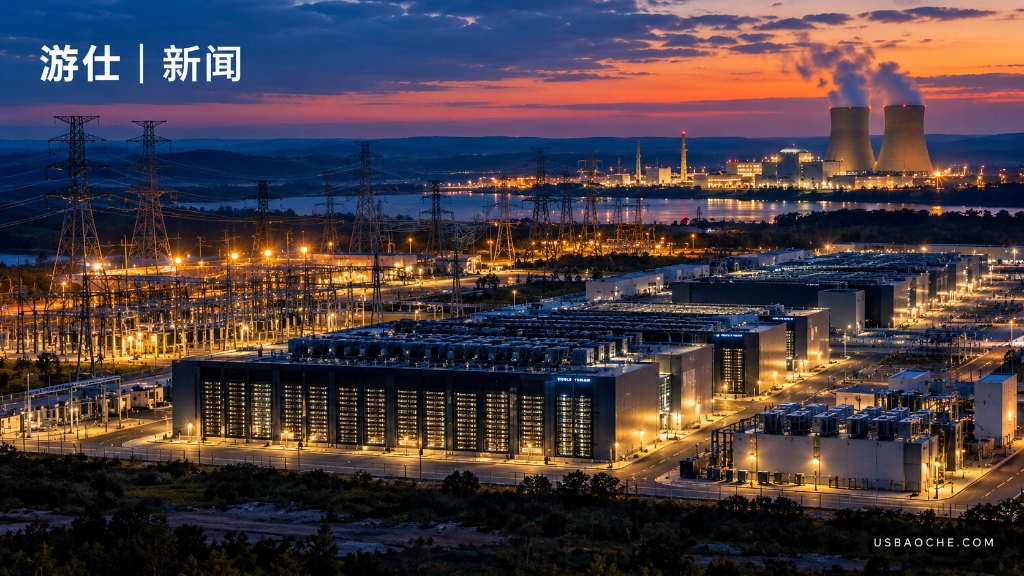
2026 年 10 月 6 日,美国。
AI 竞争正在从芯片、模型和数据中心,继续向更底层的东西推进——电。
Google 与美国能源公司 Constellation Energy 达成总规模约 3.59GW 的电力合作,其中包括约 890MW、20 年期的核电协议,以及约 2700MW 的其他电力安排。Constellation 还计划投入超过 43 亿美元,提升现有核电设施的发电能力。[Reuters]
这不是普通的“科技公司买绿电”。
真正值得注意的是,AI 数据中心正在把电力从后台成本,推成一项前台战略资产。
过去,大型互联网公司的竞争主要集中在服务器、芯片、云平台和算法;现在,随着 AI 算力持续扩张,谁能长期拿到稳定、足量、可预测的电,开始直接影响下一轮数据中心能不能建、建在哪里、以什么速度建。
Google 这次的动作尤其明显。20 年核电合同意味着,它不是在为一两个季度的需求买保险,而是在为未来很多年的算力扩张预留能源。
更有意思的是,这不是孤例。
同一天,美国 Black Hills 也宣布,计划为 Google 在怀俄明州拟建的数据中心配置新的发电能力,并计划在 2027 至 2029 年间投入约 18 亿美元。[Reuters]
AI 的基础设施竞争,正在形成一条越来越清晰的链条:
谁只盯着模型,可能已经看不完整这场竞争。
对普通人来说,这也意味着另一个问题:未来 AI 数据中心越来越多地进入地方电网后,电价、土地、输电线、核电站扩建和社区审批,都可能从“能源新闻”变成“AI 新闻”。
AI 终于开始显露它真正的物理重量。
游仕观察:
下一轮 AI 竞争,可能不只是“谁的模型更强”,而是:
谁能持续拿到足够的电。这已经不是软件问题了。
资料来源:
Reuters (路透社)、Constellation Energy、Black Hills Energy 官方声明及公开新闻数据。
游仕网将继续跟踪全球 AI 基础设施与底层能源演进。对于电力协议履约、电力审批及核电站扩建进展,将随公开信息变化及时更新。