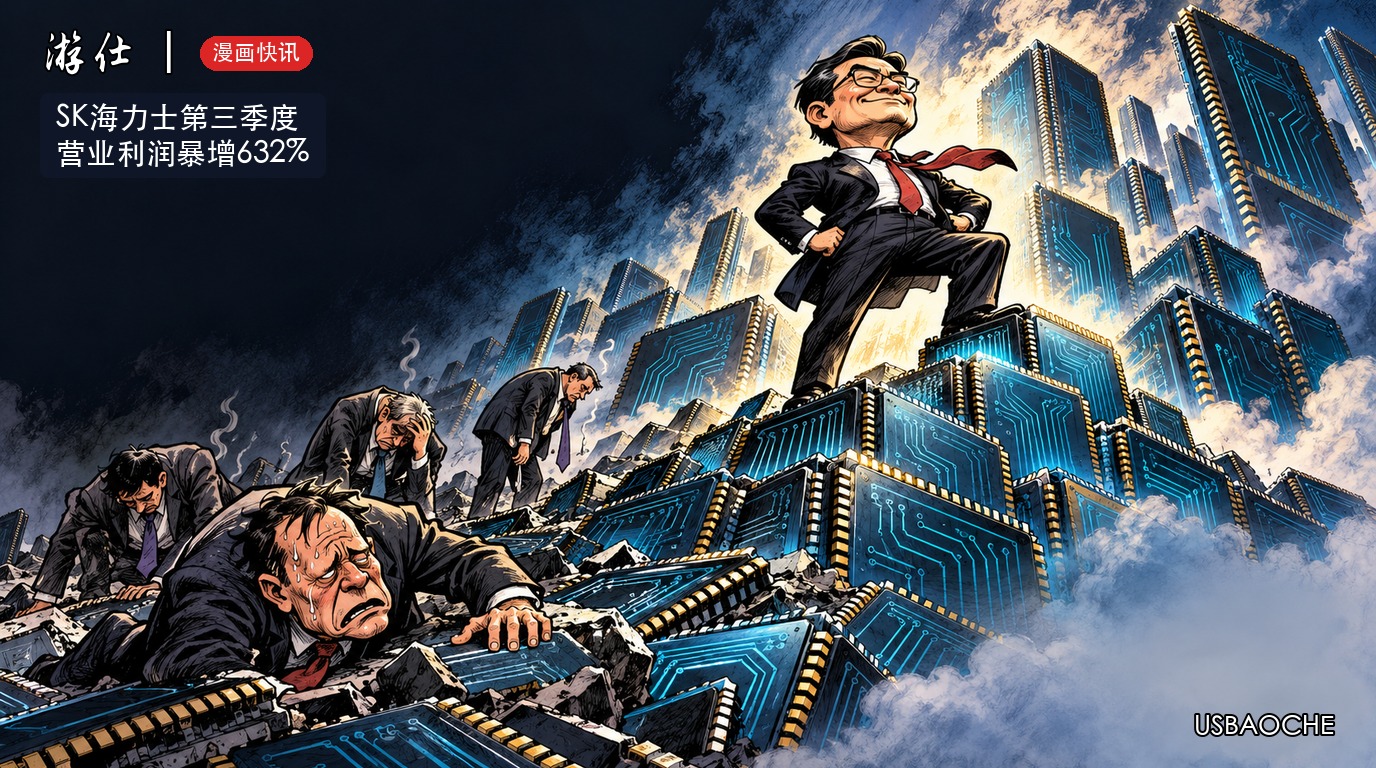
首尔时间 2026 年 10 月 28 日早间(美东时间 10 月 27 日晚间),SK海力士发布 2026 年第三季度初步财务报告。业绩显示营业收入和营业利润双双刷新历史纪录:单季营收达到 104.6155 万亿韩元,环比增长 32%,同比暴增 328%,创下历史新高且季度营收首次突破 100 万亿韩元;营业利润达到 83.3338 万亿韩元,环比增长 38%,同比激增 632%,单季营业利润率达接近 80% 的行业峰值;净利润为 39.7756 万亿韩元,同比增长 216%,环比下降 58%。官方特别注明,第三季度财务审阅尚未最终完成,相关数字可能因后续独立审计程序而调整。
尽管营业利润继续强劲增长,第三季度净利润仍较上季度下降约 58%。这一变化部分与上一季度包含铠侠(Kioxia)投资相关收益基数较高有关,提示投资者不能将营业利润增长直接等同于净利润同步增长。
得益于 HBM4 与高附加值服务器内存的规模化放量,SK海力士营业利润率冲上半年罕见的峰值水平。公司表示,HBM4 出货持续扩大,预计从第四季度起成为主力产品,同时已签署覆盖 2027 至 2028 年超过 50% 产能的长期供应协议。公司并披露了 2026 财年约 100 万亿韩元的综合股东回报安排:官方披露,8月宣布的40万亿韩元股份回购已完成,相关股份尚待注销;董事会另批准第三季度14万亿韩元现金分红和20万亿韩元股份回购,其中约10万亿韩元回购股份拟用于员工薪酬,不计入股东回报总额。此前披露的综合股东回报规划正按节奏逐步推进实施。
从买方审视视角来看,超高盈利水平背后仍需防范周期反转。接近 80% 的营业利润率在工业制造领域属于极端波峰,随着三星电子与美光在下一代 HBM 产能上的追赶、超大规模云厂商(Hyperscalers)资本支出节奏的微调,以及长期折旧成本的累积,高溢价的可持续性仍将受到严苛检验。
游仕观察:这一极高利润水平表明,AI 基础设施投资正在显著改变头部存储芯片企业的盈利结构。但需求强劲并不意味着周期消失,未来供给扩张、客户资本开支和产品价格仍将决定高利润率能否延续;工业制造的铁律告诉我们,没有永远无锚的超额溢价。